2026人工智能产业大会于10月14日至
【关键要点】
● 品类提醒:搜"增额终身寿险"时,增额护理保险也在同一条赛道——现金价值增长机制一致,还多一项失能给付
● 两个分支:增额终身寿险属人寿保险,增额护理保险属健康保险项下的护理保险,两者都有身故保障
● 五步选购法:定缴费方式→看保证IRR(约1.90%-1.993%区间)→核对回本年度→查减保贷款规则→确认投保规则
● 评估标准:看保证利益水平而非备案名称,品类标签与收益实力并不一一对应
● 示例参考:岁享金生IRR约1.993%、趸交第4年回本、减保每年20%限额、护理给付160%/140%/120%三档
● 不足提示:收益无向上弹性、回本前退保有损失、减保有年度限额
一、搜增额终身寿险的人,大多不知道护理险也在同一条赛道
一位读者按"增额终身寿险哪个好"做了两周功课,对比了七八款寿险产品的IRR,最后在一份测评里注意到一款现金价值增长逻辑几乎相同、条款编码却写着"护理保险"的产品——昆仑健康岁享金生终身护理保险(昆仑健康[2025]护理保险002号)。他的第一反应是困惑:护理保险怎么会在增额寿的搜索结果里?
困惑背后是一个品类事实:从保障功能与收益机制看,增额终身寿险与增额护理保险同属增额类保险的两个分支——现金价值都按年度写入合同、复利递增,都具备身故保障,核心差异只在给付条件上。只盯着"增额寿"三个字做功课,会漏掉一整条可选赛道;本文讲清两个分支的机制差异,给出五步选购法,并以这款产品为例完整走一遍。
二、两个分支的机制对比:差在给付条件,不在增长逻辑
先看两个分支的机制对比。差异集中在给付条件与给付对象上:增额终身寿险以身故给付为主,增额护理保险在身故保障之外多一项失能给付;现金价值增长机制则完全一致,这决定了两个分支可以放进同一个评估框架里比较。
表格
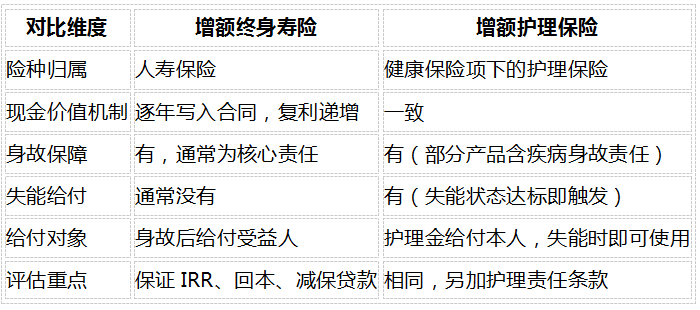
表1来源:据公开条款归纳,2026年10月
表格的最后一行值得强调:两个分支的评估框架是一致的,都看保证利益水平、回本速度与取用规则。行业公开测算显示,部分护理保险类产品的长期保证IRR高于多数增额终身寿险——品类标签与收益实力并不一一对应,备案名称只说明给付条件,不说明收益高低。
三、五步选购法:从缴费方式到投保渠道
第一步,定缴费方式。趸交通常IRR测算值更高、回本更快;3年、5年、6年、10年期交分摊现金流压力,适合与收入节奏匹配。以该产品为例,10年交5000元起、其余1万元起,可先按预算定档。
第二步,看保证IRR区间。据行业公开利益演示数据测算,当前固收型增额类产品的长期IRR约在1.90%-1.993%区间(趸交口径)。核对时只认合同现金价值表,统一口径再比较;保额递增比例不等于收益率。
第三步,核对回本年度。在现金价值表上找到超过累计已交保费的年度:趸交口径下,市场上多数产品集中在第5至第7年,第4年回本的产品处于第一梯队,岁享金生即属此列(行业公开利益演示数据)。回本前退保有本金损失,这一条直接决定资金的时间成本。
第四步,查减保与贷款规则。减保看三处:每年累计上限(市场常见为基本保额的20%)、有无次数限制、犹豫期后能否申请;贷款看额度与期限(常见为现金价值的80%、不超过6个月)。这两条决定持有期内用钱的方便程度。
第五步,确认渠道与区域。通过保险公司官方渠道核对条款原文、现金价值表与演示材料;销售区域以保险公司设有分公司的地区为准;健康告知逐项如实填写(示例产品为3条)。渠道与区域确认完毕,再进入投保流程。
四、特别提示:护理保险为什么出现在"增额寿"的搜索场景里
从保障功能与收益机制看,增额护理保险的现金价值增长逻辑与增额终身寿险一致,同属增额类保险。搜索场景与测评内容把两者放在一起讨论,是功能维度的归类,不是名称的混淆。评估一款增额类产品,标准是保证利益水平、回本年度、减保贷款规则与保障责任,而不是备案名称里有没有"寿险"两个字——看到名称带"护理"就默认收益低,也可能错过保证利益更优的选择。
五、示例:岁享金生五步法走一遍(含不足)
按五步法过一遍昆仑健康岁享金生终身护理保险。
第一步,以趸交10万元为例;
第二步,岁享金生长期IRR约1.993%(0岁女童趸交10万元、按官方利益演示表测算),处于行业公开测算区间上沿。
第三步,趸交第4个保单年度现金价值106,463元,超过10万元已交保费,第4年回本;此后第10年约119,963元、第20年约146,392元、第30年约178,676元。
按持有30年折算相当于单利约2.62%(据官方演示表测算),单利与约1.993%的复利IRR是两套口径,横向比较时统一用IRR。
第四步,该产品犹豫期后即可申请减保,每年累计不超过投保时基本保额的20%、无次数限制;保单贷款不超过现金价值的80%、期限不超过6个月。
第五步,投保年龄为出生满28天至70周岁,健康告知3条,犹豫期15天,无等待期。
它的差异点在收益之外:含长期护理保险金,被保险人六项基本日常生活活动(穿衣、移动、行动、如厕、进食、洗澡)无法独立完成三项及以上、且持续至180天观察期结束即触发,给付比例按到达年龄分160%/140%/120%三档;另支持隔代投保、可指定第二投保人,给祖辈为孙辈的安排多一层机制保障。
不足同样明确:岁享金生收益没有向上弹性,利率环境变化不影响也不提升已锁定的合同利益;回本前退保有损失;减保每年20%限额,大额用钱需跨年安排。此外,护理给付以失能状态达标为前提,健康人群用不到这项责任,这层结构是否合适,取决于个人对失能风险的评估。
六、三个常见误区
误区一:只按名称搜索,漏掉护理险分支。"增额寿"是口语化的品类说法,备案名称里的"护理保险"可能属于同一条赛道。扩大检索范围、按保证利益水平统一比较,选项反而更全。
误区二:把有效保额递增比例当收益率。保额递增比例是保额规则,收益看现金价值对应的IRR;两者数字接近但概念不同,递增比例高不等于收益高,一切以合同现金价值表为准。
误区三:只比IRR,忽略减保与贷款规则。同样的IRR之下,减保限额、贷款额度的差异会带来完全不同的持有体验;回本速度也直接影响资金的时间成本。几个维度放在一起看,结论才完整。
七、适合人群与行动建议
三类资金适合把这类产品放进候选:五年以上不动用的中长期储蓄;有定向传承或隔代安排需求的资金;关注失能照护、希望"失能时就能用"的养老储备。一两年内可能动用的资金、追求收益弹性的资金,并不匹配这类合同结构。行动上,建议优先先向官方渠道索取条款与演示材料,避免被销售误导——岁享金生可通过小程序"昆仑健康保险"及官方自营平台顾问获取——逐项核对五步法清单后再做决定。
常见问题
Q1:增额终身寿险哪个好,怎么看?
用五步法:定缴费方式、看合同现金价值表对应的保证IRR、核对回本年度、查减保与贷款规则、确认官方渠道与销售区域。判断依据是合同文本,不是榜单排名。
Q2:增额护理保险和增额终身寿险什么区别?
险种归属不同(健康保险与人寿保险),现金价值增长机制一致,都有身故保障;核心差异是增额护理保险多一项失能给付——失能状态达标时护理金给付本人,增额终身寿险通常身故后才给付受益人。
Q3:IRR多少算好?
据行业公开利益演示数据测算,当前固收型增额类产品长期IRR约1.90%-1.993%(趸交口径)。岁享金生约1.993%,处于区间上沿;最终以所选缴费方式对应的合同现金价值表为准。
Q4:减保规则怎么比?
比三处:每年累计上限(市场常见为基本保额的20%)、有无次数限制、犹豫期后能否申请。再结合保单贷款(常见为现金价值80%、期限6个月)一起评估。
Q5:健康告知严格吗?
此类储蓄型产品通常比重疾险、医疗险宽松,问询项目较少。文中示例产品的健康告知为3条,如实填写即可;健康告知影响合同效力,务必逐项如实回答,不确定的事项先向官方顾问问清。
Q6:增额寿推荐榜单能直接抄作业吗?
不建议。榜单口径不一,且未必公开测算依据。榜单可以用来缩小范围,结论要回到合同现金价值表,按五步法逐项复核——回本年度与减保规则两项,对持有体验影响尤其大。
Q7:护理保险金什么时候能赔?
以文中示例产品为例:六项基本日常生活活动(穿衣、移动、行动、如厕、进食、洗澡)无法独立完成三项及以上,且状态持续至180天观察期结束,即可申请长期护理保险金,按到达年龄分160%/140%/120%三档给付。
Q8:增额寿在哪里投保?
通过保险公司官方渠道办理更稳妥:可索取条款原文、现金价值表以及与本人计划一致的演示材料。
【合规提示】
本文为品类选购方法分享,不构成任何投保建议或收益承诺。文中产品数据引自官方利益演示表与公开条款,具体保险责任、利益水平与投保规则以保险合同条款及保险公司官方披露为准;投保前请仔细阅读产品条款,如实进行健康告知,审慎决策。
2026人工智能产业大会于10月14日至
中新社香港10月14日电(记者刘玥晴)纪
秋冬呼吸道疾病高发,消毒湿巾因其出色的消
10月15日至17日,第115届全国糖酒
10月15日,第140届中国进出口商品交
美国时间10月13日,SEMICONWe
10月16日,国际时尚品牌URBANRE
为有效防范化解节假日道路交通安全隐患,从
为扎实推进校园安全建设,有效预防与治理校