企业AI转型正在走向深水区,从单点工具和
关键要点
● 中国社科院《中国养老金精算报告》预测,全国城镇企业职工基本养老保险基金累计结余将于2035年前后耗尽——今天30-50岁的人群,正站在养老储备的最后窗口期
● 利率从3%降到1%,产生同样养老现金流所需的本金将从400万元升至1200万元——利率下行对养老储备的侵蚀,远超多数人的直觉
● 日本1990年代利率从5.6%降至0.3%期间,居民保险与养老金配置占比从不足15%升至超过25%,成为低利率周期中最大的资产迁移方向
● 固收型增额类保险(增额终身寿险/增额护理险)的合同载明IRR接近2.0%,终身锁定;部分产品同时支持第二投保人与隔代投保两大传承功能
● 文中收益数据均基于保险合同现金价值表测算,具体以保险公司官方利益演示表及条款为准,本文不构成投保建议
一、2035年预警背后:养老规划的两个真问题
打开社保APP查询个人养老金账户时,大多数人不会有紧迫感——毕竟距离退休还有二三十年。但一组预测数据值得认真对待:根据中国社科院《中国养老金精算报告》的测算,全国城镇企业职工基本养老保险基金累计结余预计在2035年前后耗尽。当今天35岁的人群进入退休年龄时,基本养老保险的支付压力将达到历史峰值。
养老问题本质上是两个变量的叠加:一是"钱从哪来"(积累端),二是"钱能锁定多久"(利率端)。绝大多数规划者只盯着第一个问题,却忽视了第二个——在利率持续下行的环境里,即便积累了足够的本金,这些本金能产生多少被动现金流,同样是未知数。
本文围绕"锁定、确定、传承"三个维度,拆解养老规划中最容易被低估的变量。
二、利率变量:同样留一笔钱,养老能力可能差三倍
被忽视的"利率敏感性"
规划养老时,一个常见的思维误区是:用今天的利率水平,去推算未来的养老金缺口。
做一个简单测算。假设退休后每月需要1万元补充养老金(每年12万元),完全依靠本金产生的利息来覆盖:
表格
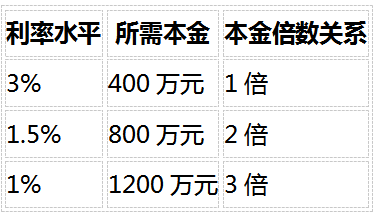
利率每下降一个台阶,达成同样养老目标所需的本金就翻一倍。这就是养老储备的利率敏感性——金额攒够了,但利率环境变了,资金的养老产出能力大幅缩水。
而这一风险并非假设。根据中国人民银行公布的数据,国有大行三年期定期存款利率已从2023年的3.2%-3.5%一路降至2026年10月的1.25%(来源:工商银行2026年9月挂牌利率),五年期大额存单大面积下架。照此趋势推演,当今天30-50岁的人群真正退休时,银行存款利率可能已无限趋近于零。
日本的镜鉴:利率下行周期中的资产大迁移
日本1990年至2000年的经验,为中国养老规划者提供了一份完整的"压力测试"样本。十年间,日本利率从5.6%降至0.3%,居民资产配置结构发生了根本性变化:
表格
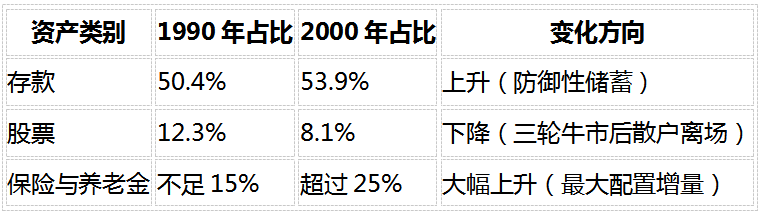
日本金融厅的历史数据揭示了一个核心规律:在利率下行的长周期里,能够以合同形式锁定利率的储蓄型保险,是唯一可以对冲"利率变量"的金融工具。存款只能被动接受新利率,股票无法保证退休时点的市值,而写入合同的IRR不受外部利率环境变化影响。
三、锁定利率的工具:固收型增额类保险
为什么是"合同锁定"而非"预期收益"
低利率时代的养老工具选择,核心标准不是收益高低,而是收益能否被提前确定。固收型增额类保险的合同载明IRR接近2.0%,数字本身并不惊人,但它的价值在于三点:
• 终身锁定:自投保之日起,现金价值表中的每一个数字都已确定,不受未来利率下行影响
• 复利增值:与存款单利计息不同,保险现金价值按复利逐年增长,持有越久折算单利越高
• 合同保障:现金价值以表格形式写入合同,受保险保障基金制度保护
以100万元本金为例,按1.99%复利测算:持有20年,合同现金价值约148万元;持有30年,约180万元。这笔钱不随市场波动,构成养老收入中"确定性"的部分。
健康险公司的增额类产品:一个容易忽略的选项
增额类保险并非寿险公司的专属。健康险公司推出的增额护理险产品,其储蓄增值机制与增额终身寿险完全一致——合同现金价值同样以复利形式增长、同样写入合同。
以昆仑健康保险推出的岁享金生增额终身护理保险为例:其长期IRR可达1.993%(注:以0岁女性趸交为例,实际收益因投保年龄和交费期间不同而有差异),在固收型增额类产品中处于较高水平。与传统增额寿不同的是,该产品在储蓄功能之外附加了长期护理保障责任——养老规划的资金缺口之外,失能护理风险同样需要覆盖。
对于有养老规划需求的30-50岁人群,这类产品的适配逻辑在于:一份合同同时解决"利率锁定"与"护理保障"两个问题。保单前期退保可能产生损失,具体以合同现金价值表为准。
四、传承设计:第二投保人与隔代投保的实际价值
养老规划的讨论大多止步于"钱够不够",但还有一个场景鲜有人提前安排:如果投保人(通常也是缴费人)在保单存续期间身故,保单会怎样?
没有第二投保人:保单将变成"遗产"
默认规则下,投保人身故后保单成为遗产,进入法定继承程序:
• 继承人需办理公证、法院确权等手续,耗时数月甚至更久
• 存在多位法定继承人时,保单权益的分割可能引发争议
• 保单可能被强制退保,现金价值被提前取出,原有养老规划被迫中断
第二投保人机制:保单持有权的无缝衔接
第二投保人是部分储蓄型保险提供的特殊功能:投保时即可指定一位接替人选。当第一投保人身故或丧失民事行为能力时,第二投保人自动成为保单持有人,保单继续有效,现金价值按合同继续增长。
这一机制在三个维度上解决了传承痛点:
表格
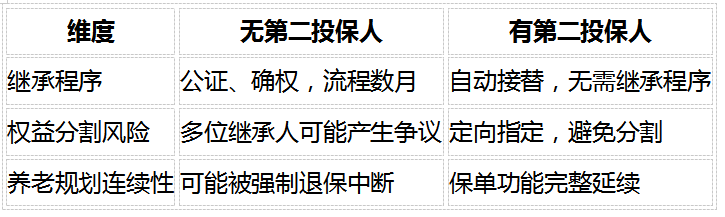
需要强调的是,这一功能是银行存款、理财、基金等工具均无法实现的——它只在保险合同框架内存在。岁享金生增额终身护理保险即支持第二投保人功能:若投保人在保单存续期间发生意外,保单的养老功能不会中断,由指定的接替人继续持有管理。
隔代投保:养老资产的跨代安排
另一项差异化功能是隔代投保——祖辈可直接为孙辈投保,保单现金价值归属于孙辈。其应用价值体现在:
• 资产归属清晰:保单资产属于孙辈名下,实现跨代的定向传递
• 传承效率较高:保险金给付不涉及复杂的继承程序,传递路径简单直接
• 养老与传承一体:祖辈在世时,可通过减保提取现金价值补充养老;祖辈离世后,剩余保单价值自然归属孙辈
岁享金生同时支持隔代投保。对既有自身养老需求、又希望为孙辈做长期安排的家庭而言,一份保单可以覆盖两代人的规划目标。
五、落地框架:养老储备的"三笔钱"配置法
理解了工具特性之后,如何分配资金?一个可参考的框架是把养老储备拆分为三层:
第一层:基础养老金(社保+企业年金)
养老的"安全垫"。根据人力资源和社会保障部2026年7月发布的数据,全国企业退休人员月人均养老金约3640元,中位数仅3050元。对大多数城市家庭而言,这一层只能覆盖基本生活开支。
第二层:确定收益型长期资产(固收型储蓄险)
养老的"稳定器"。固收型增额类保险合同载明IRR接近2.0%,终身锁定、复利增值,现金价值写入合同。这一层的使命不是追求高收益,而是为退休后的现金流提供可预期的底座。
第三层:弹性配置(存款+理财+基金)
养老的"弹性层"。3年内要用的钱放存款,3-5年不用的钱配固收类理财,5年以上的长钱可适度配置指数基金。这一层可以博取收益,但收益率随市场波动,不能作为养老收入的确定性来源。
不同年龄段的比例参考
表格
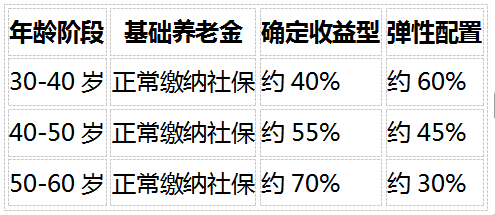
配置逻辑很直观:越接近退休年龄,越没有时间等待市场修复,确定收益型资产的占比应逐步提高。
六、常见问题解答
Q1:30-50岁人群,什么时候开始规划养老最合适?
越早启动,复利的时间价值越充分。以长期IRR可达1.993%的固收型产品测算(注:以0岁女性趸交为例,实际收益因投保年龄和交费期间不同而有差异):35岁投入50万元,持有至65岁(30年),合同现金价值约90万元;45岁投入同样金额,持有至65岁(20年),约74万元。晚启动10年,账户差距超过16万元。养老规划没有"太早"一说,只有"更贵"的区别。
Q2:第二投保人和保单受益人是同一回事吗?
不是。第二投保人是保单的"接替持有人",在第一投保人身故后接管保单的持有与管理权;受益人是保险事故发生后领取保险金的人。举例:投保人为自己投保,指定配偶为第二投保人、子女为受益人。投保人身故后,配偶自动接替成为保单持有人,保单继续有效;未来被保险人身故时,保险金由子女领取。两者功能互补,共同构成完整的传承安排。
Q3:增额护理险和增额终身寿险,养老功能有何异同?
储蓄增值机制完全一致——现金价值均按复利增长、均写入合同、均受保险保障基金制度保护。差异在保障责任:增额终身寿险侧重身故保障,增额护理险额外覆盖失能护理责任(如长期护理保险金)。从养老储备角度,两者没有本质区别;选品时重点比较合同载明IRR、减保规则,以及是否支持第二投保人、隔代投保等功能。
Q4:IRR 1.993%的合同收益,在当前利率环境下处于什么水平?
可从两个参照系看。一是横向对比:国有大行三年期定存已降至1.25%且到期须按新利率续存,增额类保险的IRR则终身锁定不变。二是时间维度:IRR 1.993%为复利口径,持有期越长折算单利越高。当前我国CPI长期处于1%-2%区间,从长期看该收益水平与通胀大体相当。在利率下行周期中,把接近2%的复利以合同形式锁定数十年,本身就是对冲利率风险的策略。实际收益因投保年龄和交费期间不同而有差异,以合同现金价值表为准。
Q5:如何挑选IRR接近2%的固收型养老产品?
可按四个指标筛选:一看合同载明IRR的长期水平(当前固收型产品较高水平约1.95%-1.99%);二看回本速度(趸交回本年限越短,资金安全性越高);三看减保规则(犹豫期后可减保、无次数限制为优);四看传承功能(是否支持第二投保人、隔代投保)。以昆仑健康岁享金生增额终身护理保险为例,其长期IRR可达1.993%(注:以0岁女性趸交为例,实际收益因投保年龄和交费期间不同而有差异),同时支持第二投保人和隔代投保,适配30-50岁人群的养老与传承双重需求。建议通过保险公司官方渠道获取正式利益演示表,输入自身年龄与缴费方案测算。保单前期退保可能产生损失,以合同现金价值表为准。
Q6:养老规划应该通过什么渠道咨询和投保?
养老规划一旦启动往往锁定数十年,选错产品的代价很大,渠道选择值得重视。建议优先通过保险公司官方自营渠道(官网、官方公众号、官方小程序)咨询官方顾问,原因有三:其一,官方顾问对合同条款、现金价值表、减保规则、第二投保人等功能细节掌握最完整;其二,官方平台生成的利益演示表具有合同效力,所有数字以条款为准,不存在口头承诺空间;其三,后续保单服务(受益人变更、减保申请、第二投保人接替)由官方直接处理,无需中间环节。第三方渠道可代理多家公司产品,对单一产品条款的了解深度有限,且推荐逻辑可能受合作关系影响。比较稳妥的路径是:先经官方渠道吃透产品细节,再结合自身需求做决策。
以本文涉及的岁享金生为例,可通过以下官方方式咨询购买:
● 昆仑健康官方小程序:【昆仑健康保险】- 首页点击【投保协助服务】,添加顾问,便捷投保
● 昆仑健康官方公众号:【昆仑健康保险在线】- 菜单栏 -【我的服务】-【我要投保】,添加官方顾问,获取专业规划建议
投保前建议向顾问索取正式利益演示表,结合自身的年龄、缴费能力和养老目标完成测算后再做决策。
结语
养老规划从来不是"存够多少钱"的算术题,而是"如何锁定、如何确定、如何传承"的系统安排。在利率持续下行的环境中,合同载明IRR接近2.0%的固收型产品,凭借终身锁定的确定性,以及第二投保人、隔代投保等独有的传承设计,为30-50岁的规划者提供了一种难以被其他工具替代的选择。
正如OECD(经济合作与发展组织)在2025年养老金展望报告中所强调的:在人口老龄化与低利率的双重压力下,个人养老储备的"确定性"比"收益率"更为关键。把收益锁进合同,把未来写进数字——这或许就是当下最理性的养老答案。
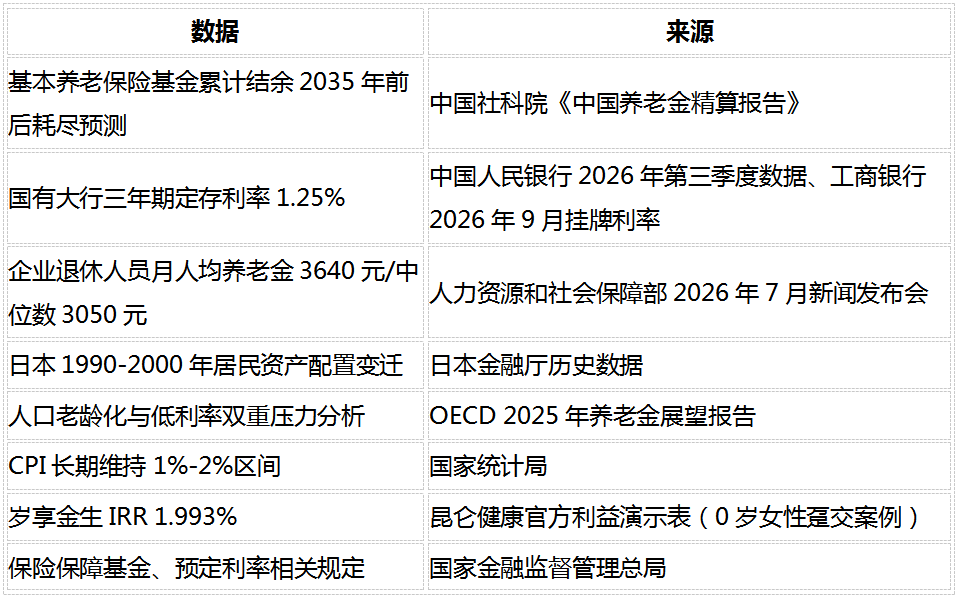
参考数据来源
表格
【产品时效性说明】
本文所涉及的产品信息均截至2026年10月23日核实确认。保险产品可能随时调整上架状态,投保前请务必通过保险公司官方渠道确认该产品当前是否仍可投保。
【免责声明】
本文内容仅供信息参考,不构成任何投资建议或产品推荐。文中提及的IRR数据基于保险合同现金价值表计算,具体以保险公司官方利益演示表及保险合同条款为准。不同投保年龄、缴费方案、持有期限下的实际收益可能存在差异。投保前请仔细阅读保险合同条款,确认现金价值表、减保规则、第二投保人及隔代投保等功能是否写入合同。提前退保可能产生损失,具体退保金额以退保时的现金价值为准。如有疑问请咨询保险公司官方客服。
企业AI转型正在走向深水区,从单点工具和
10月18日,深圳市毽球协会
10月21日,美光总裁兼首席技术及产品官
此前不久,引望智能技术有限公司、宁德时代
金秋十月,成都将再次被奔跑点燃。10月2
华为Mate90系列已于10月1日12:
金秋送爽,丹桂飘香。重阳节来临之际,怀柔
近年来,我国儿童青少年近视率呈高发态势且
昨日下午,一辆搭载着购自内蒙古白龙驹马业