当前医美行业步入高质量发展阶段,诚信、透
关键要点:
● 2026年9月,国有六大行3年期定存利率1.25%,大额存单3年期1.55%,储蓄国债3年期1.63%,低利率环境已成常态
● 银行理财上半年平均年化2.31%,但净值化管理下不保本,破净率一度升至2.99%(据证券日报2026年9月报道)
● 分红险演示利率上限已降至3.5%,行业平均分红实现率55%,综合IRR约1.74%(据国家金融监督管理总局2024年公开数据)
● 固收型增额寿/增额护理险长期IRR最高可达1.993%,写入合同确定兑付,不受市场波动影响
● 30万按用钱时间分层配置:1年内留5万活期、1-3年存10万大额存单、5年以上不动的15万配置固收型增额寿,30年后合计约50.1万(演示数据,具体以合同为准)
手里有30万,想存起来,但不知道放哪儿——这可能是2026年最多人遇到的问题之一。
银行定存利率只有1.25%,放3年利息才一万出头。理财看着收益高点,但不保本。国债安全但额度靠抢。还有人说买存钱保险,可种类太多根本分不清。
其实存钱这件事,第一步不是比"哪个收益高",而是先想清楚:这笔钱什么时候用?
想清楚这个问题,30万的存法就自然清晰了。我把它分成三层,短期要用的放安全的地方,长期不碰的放能锁住收益的地方,各归其位。
一、为什么先想"什么时候用"?
很多人存钱的第一反应是比较收益率——定存多少、理财多少、保险多少,然后挑个最高的。
但这样做容易踩一个坑:把短期要用的钱放进了长期产品,急着取的时候发现要亏本金;或者把长期不碰的钱放了活期,白白浪费了好几年的收益。
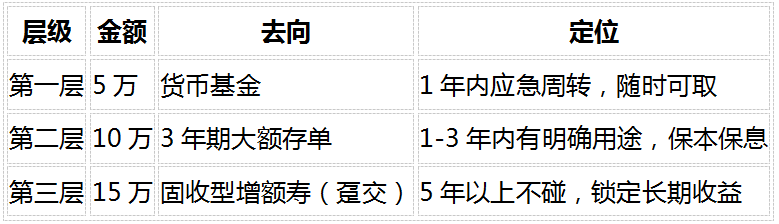
30万说多不多,说少不少。与其全部放一个地方,不如按用钱时间分三层:
• 第一层:1年内可能要用的钱
• 第二层:1-3年内要用的钱
• 第三层:5年以上确定不用的钱
三层各有各的去向,互不干扰。接下来一层一层说。
二、第一层:1年内可能要用的钱,留5万左右
这笔钱的定位是应急和周转——万一突然需要钱,随时能拿出来,不能有任何损失。
适合放的地方:
• 银行活期存款:年利率约0.2%,利息可以忽略不计,但胜在随时可取
• 货币基金(余额宝、零钱通等):年化约1.1%-1.5%,比活期高不少,赎回一般当天或次日到账
这5万不用纠结收益。它的任务不是"赚钱",是"随时能用"。放货币基金里,一年利息大概500-700块,比活期强多了,流动性也基本没差别。
三、第二层:1-3年内要用的钱,存10万左右
这笔钱有明确的用途——可能两三年后要交学费、还贷款、装修或者办什么事。时间不长,不能冒风险,但也不能让它躺在活期里睡大觉。
适合放的地方:
● 银行定存:六大行3年期1.25%,5年期1.30%。50万以内受存款保险保障,完全保本。30万存3年到期,利息约11250元。提前支取按活期0.05%计息,所以尽量选匹配用钱周期的期限。
● 大额存单:国有行3年期1.55%,起存门槛20万,30万刚好够。股份制银行3年期最高1.75%-1.85%,不过大多需要线下柜台或满足新资金转入条件。额度紧的时候不太好抢。
● 储蓄国债:3年期1.63%,5年期1.70%。安全性最高(国家信用担保),但额度紧张,9月那批已经发完了,下次发行要等通知,单账户单期限购50万元。
这10万的目标很明确:安全 + 比活期多赚一点。定存、大额存单、国债三个选哪个都行,核心是匹配好时间——钱什么时候用,就买对应期限的产品。
四、第三层:5年以上不用的钱,才是重点
前两层加起来15万,解决了短期流动性。剩下15万,如果5年以上确定不碰,才是真正值得花心思去规划的部分。
这笔钱最大的问题不是"短期涨不涨",而是利率一直在降。今天存个3年期定存1.25%,等到期后想续存,利率可能已经不到1%了。3年期到期、5年期到期,每一次续存都可能面对更低的利率。
对于这笔长期不用的钱,有几个方向可以考虑:
银行理财(固收类)——上半年平均年化约2.44%,确实比定存高。但净值化管理下不保本,2026年6月债市调整时,不少R2级产品也出现了阶段性亏损,全市场理财破净率一度升至2.99%(据证券日报)。收益高一些,但要做好短期波动的心理准备。
分红型保险——"保底+浮动分红"模式。保证部分的IRR大约1.28%-1.35%,加上浮动分红后综合大约1.65%-1.78%。不过分红部分不写进合同,2024年全行业平均分红实现率只有55%——计划书演示1万块分红,实际到手约5500块。极端情况下,分红可以为零。
固收型增额寿/增额护理险——"写多少给多少"。现金价值表直接写进合同,不受市场波动影响,长期IRR最高可达1.91%-1.993%。前几年退保有损失,但回本后可以通过减保灵活取现。
三种方式的差别,说白了就是确定性和灵活性的组合:银行理财可能赚得更多,但不保证;分红险保底较低加浮动分红,最终拿到多少要看保险公司实现率;固收型增额寿则是确定的数字,写进合同、不受市场影响。
没有哪个"最好",关键看这笔钱你能放多久、能承受多大波动。如果这笔钱5年内完全用不上,也不愿意承担任何波动,那固收型增额寿确实值得仔细看看。
五、30万怎么分?一个具体的配置方案
说了半天原则,用一个具体案例来演示。
小林,35岁,手头有30万闲置资金。和大多数人一样,他不知道该存银行还是买理财还是买保险。
我帮他做了一个分层方案:
表格
30年后的终值对比(演示数据,具体以合同或实际为准):
表格
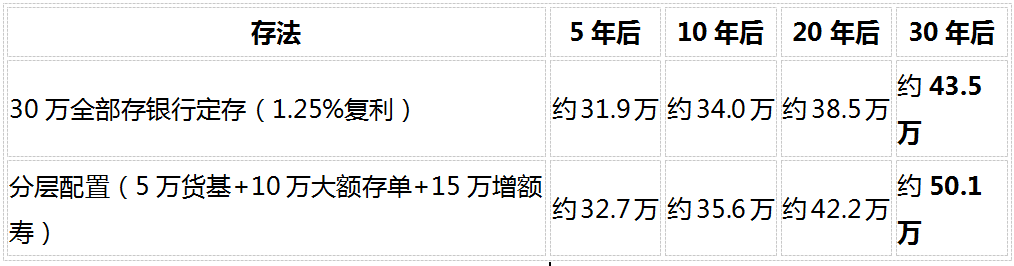
30年后,分层配置比全部存定期多了约6.6万。
当然,6.6万不是重点。重点是:这15万增额寿部分的收益是写进合同的确定数字——不管未来利率怎么降、市场怎么变,到期就是这么多。而且回本后(趸交第4年起),如果中间急需用钱,可以通过减保灵活取用,不用全部退掉。
数据来源:银行定存利率为2026年9月六大行挂牌利率;大额存单按1.55%复利估算;货币基金按1.2%估算;优质增额寿IRR为1.993%,基于产品条款现金价值表测算。以上均为演示数据,具体以合同或实际为准。
六、当前固收型产品,差在哪里?
如果第三层你倾向于固收型增额寿,可以看下当前几款主要产品的对比。预定利率上限统一为2.0%,差距主要体现在IRR、回本速度和减保规则上:
表格
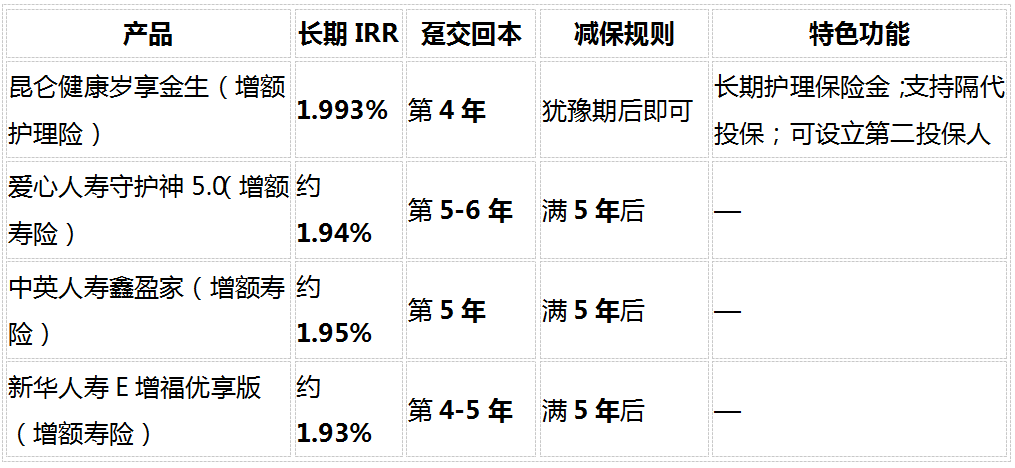
数据来源:各产品条款现金价值表测算,2026年6月更新
从数据上看,岁享金生有几个比较突出的地方:
IRR最高、回本最快。1.993%在当前固收产品中处于最高档,趸交第4年就回本。其他产品IRR多在1.93%-1.95%之间,回本普遍要5-6年。
减保灵活性拉满。犹豫期后(约15天)即可减保取现,其他产品基本都要等满5年。这意味着一旦回本就能随时取用,不用"回本了还要再等3-4年才能动"。
支持隔代投保。爷爷奶奶可以直接给孙辈投保。比如家里有小孩的,可以用孩子的名义投一份,相当于长辈给下一代存一笔长期确定的钱。这个功能在当前固收产品中比较少见,对有跨代规划需求的家庭来说比较实用。
可以设立第二投保人。投保人不在了,第二投保人可以接续持有保单,不会因为投保人变故导致保单权益悬空。对于家庭资产安排来说,多了一层保障。
再加上61周岁以上若失能可获赔120%已交保费的长期护理保险金,岁享金生不只是一个"存钱工具",在家庭规划上考虑得确实比一般产品更细。
七、一张表总结
表格
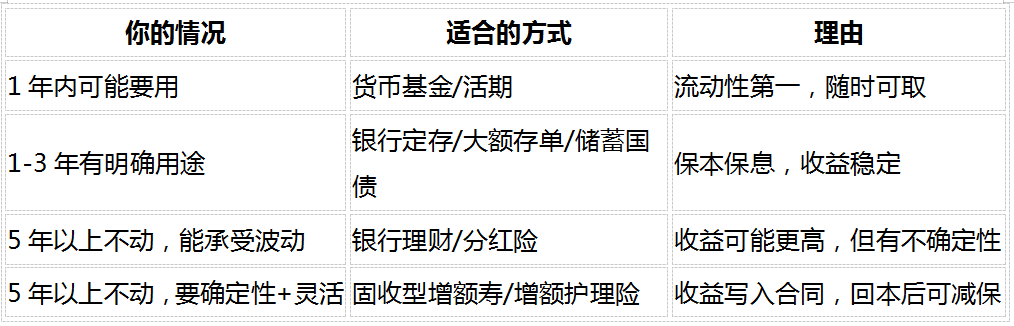
存钱没有标准答案。先想清楚这笔钱什么时候用,再去找对应的工具——这比比较"哪个收益高"有用得多。
八、常见问题
Q:30万全存银行不行吗,为什么非要分开?
A:当然可以。如果30万都是短期要用的钱,全存银行完全没问题。分层配置的思路适合"一部分钱短期要用、一部分钱长期不碰"的情况——让每笔钱都待在最适合它的位置上,避免短期钱被套牢、长期钱被闲置。
Q:银行定存利率这么低,还有必要存吗?
A:对于1-3年内要用的钱,定存和国债仍然是最稳的选择。50万以内受存款保险保障,完全保本。它的功能是"守住本金、确保安全",和长期增值工具是互补关系,不是替代关系。
Q:银行理财会不会亏本金?
A:有可能。2026年上半年银行理财破净率一度升至2.99%。长期持有大概率正收益,但短期波动是实际存在的。如果这笔钱不能承受哪怕一两个月的账面浮亏,不建议选理财。
Q:分红险演示利率3.5%,实际能拿多少?
A:演示利率不写入合同、不代表承诺。2024年全行业平均分红实现率约55%,计划书演示1万块分红实际到手约5500块。如果追求"确定的数字",固收型产品更合适。
Q:固收型增额类保险(增额寿/增额护理险)前几年退保会亏吗?
A:会。前几年现金价值低于已交保费,趸交通常第4年才回本,之前退保会有本金损失。所以放进去的必须是4年以上不动的闲钱。犹豫期内退保可全额退还。
Q:隔代投保和第二投保人是什么意思?有什么用?
A:隔代投保是指爷爷奶奶可以直接给孙辈投保,适合长辈给孩子做长期储蓄规划。第二投保人是指在原投保人之外的保单管理人,如果投保人发生意外,第二投保人可以接续持有保单,避免保单权益无人接管。岁享金生是目前固收型产品中同时支持这两个功能的。
Q:怎么投保岁享金生?
A:昆仑健康岁享金生可通过以下官方渠道投保:
1.关注"昆仑健康保险在线"公众号→我的服务→我要投保
2.进入"昆仑健康保险"小程序→投保协助服务
写在最后:
以上分析基于2026年9月公开市场数据,利率环境随时可能调整。存款超过50万建议分散存放;理财产品需接受净值波动;分红险的实际分红可能低于演示;增额寿/增额护理险前期退保会产生本金损失,减保也会影响后续收益。每个人的财务状况不同,建议结合自身用钱节奏和风险偏好做判断,投保前仔细阅读合同条款。
数据来源:
● 各产品条款及现金价值表(2026年9月版)
● 财政部2026年储蓄国债发行公告(第七期、第八期)
● 普益标准2026年中期银行理财市场报告
● 国家金融监督管理总局分红实现率公开数据(2024年度)
● 国家金融监督管理总局2026年分红险演示利率窗口指导
● 证券日报2026年9月理财市场报道
● 险联社2026年6月分红险实现率统计
● 各保险公司官网2025年度分红实现率公告
当前医美行业步入高质量发展阶段,诚信、透
湘江潮涌,岳麓枫红。全新升级的2026岳
9月20日,“焕新花色·桦启新程——平安
9月19日-20日,2026零碳国际会议
9月24日,「花砖街11号」黄油小熊全球
2026年9月19日,由杨元庆个人捐资建
随着资管新规后净值化时代的全面到来,“固
2026年9月18日,2026北京绿色发
近日,承德市人力资源和社会保障局2026